
Commerzbank photoTAN
- Bewertung
- 4,2
- Downloads
- 5.00M
- Inhaltsbewertung
- USK ab 0 Jahren
Commerzbank photoTAN - Screenshots
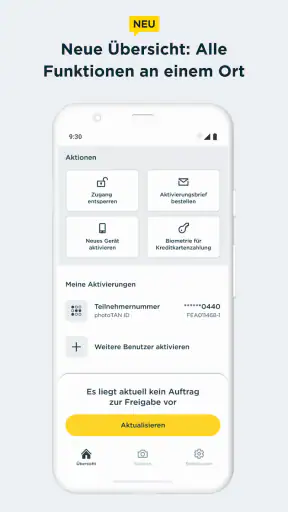
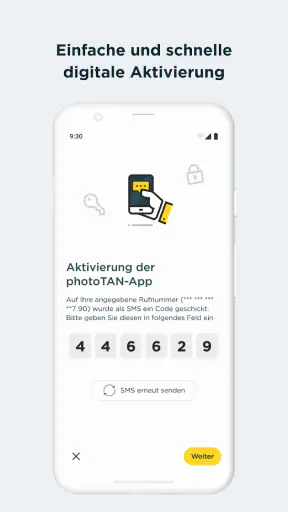
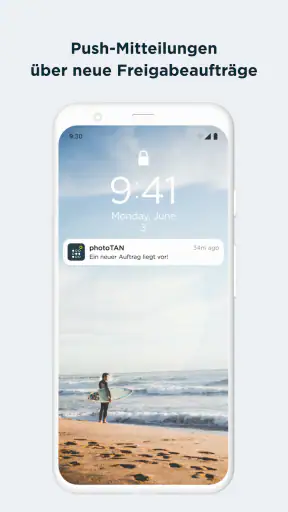
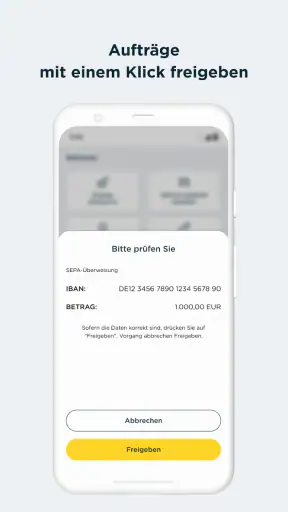
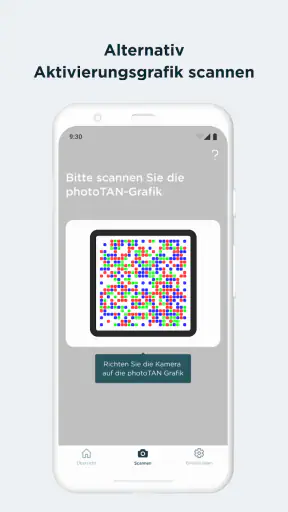
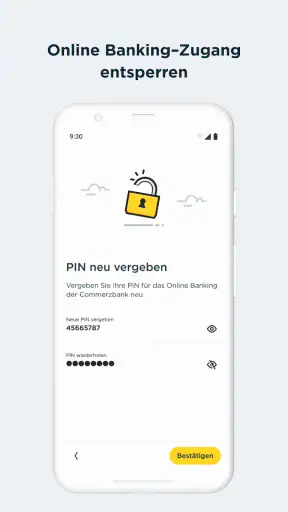
Commerzbank photoTAN - Beschreibung
- App-Name
- Commerzbank photoTAN
- Paketname
- com.commerzbank.photoTAN
- Entwickler
- Commerzbank AG
- Kategorie
- Finanzen
- Zuletzt aktualisiert
- 30.11.2012
- Version
- 16.2.0
Analyse von TrendiApps
Wenn ich eine Banking-Anwendung nur nach einer Aufgabe beurteilen müsste, wäre es bei der Commerzbank photoTAN die Bestätigung von Bankvorgängen ohne das mühsame Abtippen langer Zahlenfolgen. Genau darauf konzentriert sich diese kostenlose Finanz-App von Commerzbank AG. Sie ist kein vollständiger Ersatz für die eigentliche Banking-App, sondern ein separates Werkzeug für das photoTAN-Verfahren. Diese klare Spezialisierung ist zugleich ihre größte Stärke und ihre wichtigste Einschränkung.
Im Alltag wirkt die Anwendung angenehm unaufgeregt. Ich öffne sie nicht, um Kontostände zu prüfen oder Überweisungen zu verwalten, sondern dann, wenn eine Transaktion eine zusätzliche Freigabe braucht. Die App zeigt mir dabei nicht einfach irgendeinen Code zum Übertragen an, sondern verbindet den Bestätigungsvorgang mit einem visuellen TAN-Bild. Das reduziert die typische Fehlerquelle, bei der man Zeichen vertauscht oder eine Ziffer aus einer SMS falsch übernimmt.
Die photoTAN-Bestätigung im Alltag
Ich erlebe die photoTAN-Bestätigung als einen bewusst kurzen, aber wichtigen Prüfpunkt zwischen vorbereitetem Bankauftrag und endgültiger Freigabe. Besonders hilfreich finde ich, vor dem Start schon zu überlegen, ob Rechner, Smartphone und Verbindung gerade zuverlässig verfügbar sind; so bleibt mehr Aufmerksamkeit für den Abgleich von Empfänger und Betrag. Als Nächstes geht es darum, wie sich dieser Ablauf in verschiedenen Alltagssituationen bewährt.
Eine einzelne Fähigkeit, die den Unterschied macht
Die zentrale Idee ist schnell erklärt: Während ich einen Bankvorgang am Computer oder in einer anderen Commerzbank-Umgebung vorbereite, erscheint für die Freigabe ein farbiges Mosaik beziehungsweise ein grafisches TAN-Bild. Die photoTAN-App liest dieses Bild über die Kamera ein und erzeugt daraus die Bestätigung. Danach prüfe ich den Vorgang und schließe ihn in der App ab.
Der praktische Vorteil liegt nicht nur in der Geschwindigkeit. Bei einer Überweisung möchte ich vor allem sicher sein, dass ich nicht versehentlich einen falschen Empfänger oder Betrag bestätige. Deshalb ist der entscheidende Moment nicht das Scannen selbst, sondern der Blick auf die angezeigten Transaktionsdaten. Ich sollte die Freigabe erst erteilen, nachdem Empfänger und Betrag mit meinem Auftrag übereinstimmen. Das ist ein kleiner Schritt, der im hektischen Alltag leicht übersprungen wird, aber viel wichtiger ist als die reine Bequemlichkeit.
Im Vergleich zu einer klassischen SMS-TAN entfällt das Warten auf eine Nachricht und das manuelle Übertragen des Codes. Das macht den Ablauf besonders dann angenehmer, wenn ich gerade am Laptop arbeite und mein Smartphone ohnehin danebenliegt. Gegenüber einer reinen Freigabe per Push-Nachricht ist der Vorgang etwas bewusster: Ich muss das TAN-Bild aktiv scannen, statt nur eine Meldung anzutippen.
So fühlt sich der Ablauf wirklich an
Bei einer typischen Überweisung beginne ich am Computer mit den Empfängerdaten, dem Betrag und dem Verwendungszweck. Für die Freigabe erscheint anschließend das photoTAN-Bild. Ich starte die App, richte die Kamera darauf und warte kurz, bis die Grafik erkannt wurde. Danach kontrolliere ich die angezeigten Informationen und bestätige den Vorgang in der Anwendung.
Geschichten, die Ihnen gefallen könnten
WEBTOON auf Android und iOS: Lesen im endlosen Bildlauf
Wortsuche im Wandel: Warum Word Search Journey mehr als schnelle Treffer braucht
Mapy.com im Alltag: Bessere Wege finden, auch ohne Netz
DramaBox im Vergleich: Kurze Dramen mit Sog, aber kein Ersatz für Netflix
Die Hörbibel findet ihren Platz im Alltag
InShot im Alltag: Warum schneller Videoschnitt oft wichtiger ist als kreative Freiheit
Das klingt nach mehreren Schritten, ist aber nach kurzer Eingewöhnung gut nachvollziehbar. Der wichtigste praktische Tipp ist, die App nicht erst in dem Moment zu suchen, in dem eine Überweisung dringend fertig werden muss. Ich würde sie vorher einmal in Ruhe öffnen und mich mit der Darstellung vertraut machen. So weiß ich später, wo die Transaktionsangaben erscheinen und welche Schaltfläche die endgültige Freigabe auslöst.
Die Kameraerkennung funktioniert am besten, wenn das Smartphone ruhig gehalten wird und das TAN-Bild vollständig im Sichtfeld liegt. Ein stark spiegelnder Bildschirm, sehr geringe Helligkeit oder ein ungünstiger Winkel können den Scan unnötig erschweren. In solchen Situationen hilft es meist, den Bildschirm etwas heller zu stellen, das Telefon gerade auszurichten und nicht hektisch näher oder weiter weg zu bewegen.
Das ist eine der kleinen Reibungen, die in einer kurzen Produktbeschreibung nicht sichtbar werden. Die photoTAN-App ist zwar unkompliziert, aber sie ist kein unsichtbarer Hintergrunddienst. Ich muss den Vorgang bewusst anstoßen und die Kamera sinnvoll einsetzen. Wer eine Bestätigung mit nur einem Fingertipp erwartet, könnte den Ablauf zunächst als etwas umständlicher empfinden.
Warum die Kontrolle der Daten wichtiger ist als der Code
Viele Nutzer denken bei TAN-Verfahren vor allem an eine Zahlenfolge. Bei photoTAN liegt der eigentliche Sicherheitsnutzen für mich jedoch darin, dass die Transaktion vor der Bestätigung noch einmal sichtbar wird. Das verändert den Ablauf: Ich bestätige nicht blind einen Code, sondern kann die Angaben prüfen, die mit der Freigabe verbunden sind.
Ich würde diese Kontrolle besonders bei neuen Empfängern, größeren Beträgen oder Überweisungen aus einer ungewohnten Umgebung ernst nehmen. Wenn der Empfängername oder der Betrag nicht zu meinem Auftrag passt, sollte ich abbrechen und die Ursache klären, statt die Freigabe einfach durchzuführen. Die App nimmt mir diese Entscheidung nicht ab, aber sie schafft einen klaren Prüfpunkt.
Ein weiterer nützlicher Arbeitsablauf ist die Trennung von Vorbereitung und Bestätigung. Ich kann die Überweisung am großen Bildschirm ausfüllen, wo Empfänger und Verwendungszweck besser lesbar sind, und das Smartphone nur für die Sicherheitsfreigabe verwenden. Für mich ist das angenehmer als ein kompletter Banking-Vorgang auf einem kleinen Display. Gleichzeitig bleibt die Bestätigung an ein zweites Gerät gebunden, was die Nutzung vom reinen Arbeiten in einer einzigen Browser-Ansicht unterscheidet.
Der beste Einsatz: Überweisungen am Computer
Am überzeugendsten ist die App für Menschen, die ihr Commerzbank-Banking häufig am Desktop oder Laptop erledigen. Ein realistisches Beispiel ist eine monatliche Mietüberweisung: Ich öffne das Online-Banking am Rechner, trage die bekannten Daten ein, lasse mir das photoTAN-Bild anzeigen und scanne es mit dem Smartphone. Nach dem Abgleich von Empfänger und Betrag bestätige ich den Auftrag. Der Computer bleibt dabei der übersichtliche Arbeitsplatz, während das Telefon die Freigabe übernimmt.
Auch bei einer kurzfristigen Rechnung kann dieser Ablauf praktisch sein. Statt auf eine SMS zu warten oder eine TAN aus einer Nachricht abzuschreiben, nutze ich die Kamera des Telefons. Gerade wenn ich mehrere Ziffern oder einen langen Empfängernamen prüfen möchte, ist die Anzeige innerhalb der App hilfreicher als eine isolierte Zahlenfolge.
Weniger überzeugend ist photoTAN, wenn ich fast ausschließlich mobil arbeite und ohnehin dieselbe Banking-Anwendung auf dem Smartphone geöffnet habe. Dann kann das Wechseln zwischen Banking-App und photoTAN-App den Ablauf verlängern. Für reine Smartphone-Nutzer hängt der Komfort deshalb stark davon ab, wie sie ihre Bankvorgänge normalerweise anstoßen und welche Freigabeoption ihnen für ihr Konto zur Verfügung steht.
Wenn die Verbindung nicht mitspielt
Die Netzverbindung ist vor allem dort wichtig, wo ich den Bankvorgang starte und abschließe. Bei einer dringenden Überweisung würde ich deshalb nicht erst am Ende prüfen, ob Laptop und Telefon überhaupt einsatzbereit sind: Ich öffne das Online-Banking, halte das Smartphone griffbereit und beginne erst dann mit dem Auftrag. So merke ich mögliche Verbindungsprobleme früher und vermeide, dass ich mitten im Freigabeprozess unter Zeitdruck gerate.
Ein Scan, der nicht sofort klappt, ist nicht automatisch ein Grund, die Überweisung mehrfach neu anzustoßen. Ich würde zuerst das angezeigte TAN-Bild vollständig ins Kamerabild nehmen, Spiegelungen reduzieren und das Telefon ruhig halten. Kommt die Erkennung weiterhin nicht zustande, ist es besser, kurz innezuhalten und den Ablauf am Bildschirm zu prüfen, statt auf Verdacht wiederholt Bestätigungen auszulösen.
Wer unterwegs eine Zahlung freigeben möchte, sollte außerdem unterscheiden, ob gerade die Verbindung, die Bildschirmdarstellung oder die Kamera das Problem verursacht. Ein schwaches Netz lässt sich nicht durch einen besseren Scan-Winkel lösen; eine spiegelnde Anzeige wiederum nicht durch hektisches Aktualisieren. Diese einfache Fehlersuche spart Zeit und verhindert, dass ich eine technische Störung mit einem falschen Auftrag verwechsle.
Was beim Gerätewechsel bedacht werden sollte
Ein Punkt, den ich vor einem neuen Smartphone nicht ignorieren würde, ist der Wechsel des Freigabegeräts. Bei einer Sicherheits-App reicht es nicht, einfach nur die Anwendung zu installieren und sofort davon auszugehen, dass alles wie zuvor funktioniert. Die Freigabe ist an die Einrichtung des photoTAN-Verfahrens gebunden. Wer sein altes Telefon verkauft, zurücksetzt oder verliert, sollte deshalb rechtzeitig klären, wie die Aktivierung auf dem neuen Gerät erfolgt.
Das ist kein Nachteil der Kameraerkennung selbst, sondern eine typische Folge davon, dass die Anwendung für sensible Bankvorgänge eingesetzt wird. Trotzdem kann es im falschen Moment unangenehm werden. Mein Rat wäre, einen Gerätewechsel nicht am Tag einer dringenden Überweisung zu erledigen. Erst wenn die neue Einrichtung funktioniert und ein Testablauf erfolgreich abgeschlossen ist, würde ich das alte Gerät aus der täglichen Nutzung nehmen.
Ähnliches gilt für Situationen mit leerem Akku, beschädigter Kamera oder einem Smartphone, das gerade nicht verfügbar ist. Die App ist kostenlos, aber ihre Nutzung setzt natürlich ein funktionierendes Mobilgerät voraus. Wer regelmäßig ohne Telefon unterwegs ist oder sein Smartphone häufig ausgeschaltet lässt, sollte prüfen, ob dieses Verfahren zum eigenen Alltag passt.
photoTAN im Vergleich zu SMS und einfachen Freigaben
Die SMS-TAN ist vielen Menschen vertraut, weil sie ohne zusätzliche Kameraerkennung auskommt. Ihr Ablauf fühlt sich jedoch stärker vom Mobilfunkempfang und vom manuellen Übertragen des Codes abhängig an. photoTAN wirkt für mich strukturierter, weil die Freigabe direkt in einer dafür vorgesehenen Anwendung erfolgt und die Transaktionsdaten im Zusammenhang mit dem Auftrag erscheinen.
Eine einfache Push-Freigabe kann schneller wirken, besonders bei kleinen Standardvorgängen auf dem Smartphone. Dafür besteht die Gefahr, eine Benachrichtigung zu bestätigen, ohne den Inhalt aufmerksam zu lesen. photoTAN verlangt mehr aktive Beteiligung. Das kostet einen Moment, führt aber eher dazu, dass ich den Auftrag noch einmal bewusst ansehe.
Wer ein separates TAN-Gerät bevorzugt, schätzt möglicherweise die Unabhängigkeit von einer Smartphone-Kamera. Für mich ist die App im Gegenzug praktischer, weil kein zusätzliches Gerät neben Computer und Telefon nötig ist. Der Kompromiss lautet: weniger Hardware, aber eine stärkere Abhängigkeit vom Smartphone und von einer funktionierenden Kamera.
Unterwegs und mit Blick auf den Datenverbrauch
Im Café, im Zug oder auf Reisen ist die App dann am sinnvollsten, wenn ich die Überweisung ohnehin auf einem zweiten Bildschirm vorbereitet habe und das Telefon zuverlässig zur Hand ist. Bei schlechtem Empfang würde ich einen nicht dringenden Auftrag lieber später erledigen, statt mich auf eine wackelige Verbindung zu verlassen und unter Zeitdruck zu bestätigen. Der Nutzen des Kamera-Scans bleibt dabei derselbe; der mobile Ort macht den Ablauf aber weniger planbar als am Schreibtisch.
Für einen bewussten Umgang mit mobilen Daten würde ich größere Bankaufgaben möglichst in eine vertraute Verbindungssituation legen und unterwegs nicht unnötig viele Anläufe starten. Entscheidend ist nicht, aus der App eine allgemeine Datenverbrauchsfrage zu machen, sondern den Freigabevorgang gezielt auszuführen: Auftrag prüfen, TAN-Bild scannen, Angaben vergleichen und erst dann bestätigen. Wer auf ein begrenztes Datenvolumen achten muss, kann solche Schritte mit anderen Online-Banking-Aufgaben bündeln, statt die Verbindung für wiederholte Kontrollversuche zu nutzen.
Die Grenzen der Spezialisierung
Die klare Ausrichtung auf photoTAN bedeutet, dass ich von dieser Anwendung keine vollständige Kontoverwaltung erwarten sollte. Sie ist für die TAN-Bestätigung gedacht, nicht als zentrale Übersicht für Kontostände, Umsätze, Daueraufträge oder persönliche Finanzen. Wer eine einzige App für alle Bankaufgaben sucht, braucht zusätzlich die passende Banking-Lösung der Commerzbank oder eine andere zugelassene Anwendung.
Auch für Nutzer anderer Banken ist sie nicht die richtige Wahl. Die Anwendung ist auf das photoTAN-Verfahren der Commerzbank zugeschnitten. Ihre Stärke entsteht also nur innerhalb dieses konkreten Bank- und Freigabekontexts. Das ist wichtig, bevor man sie installiert: Die gute Bedienung bei Commerzbank-Vorgängen macht sie nicht zu einer allgemeinen TAN-App für beliebige Konten.
Die Altersfreigabe liegt bei USK ab 0 Jahren, was die App formal für alle Altersgruppen offen macht. Für die tatsächliche Nutzung zählt aber weniger das Alter als der eigene Umgang mit Online-Banking und Sicherheitsprüfungen. Ich würde sie auch älteren Familienmitgliedern zutrauen, wenn die Einrichtung einmal begleitet wurde und die Bedeutung der angezeigten Transaktionsdaten klar ist. Bei Unsicherheit sollte niemand eine Freigabe nur deshalb bestätigen, weil das Scannen funktioniert hat.
Version, Verbreitung und mein Eindruck von der Reife
Die Anwendung ist seit dem 30.11.2012 verfügbar und liegt aktuell in Version 16.2.0 vor. Das spricht für ein etabliertes Werkzeug, das nicht erst seit kurzer Zeit auf dem Markt ist. Im Google-Play-Umfeld kommt sie auf eine durchschnittliche Bewertung von 4,2 bei rund 82.000 Bewertungen. Außerdem wurde sie über fünf Millionen Mal installiert. Diese Verbreitung passt zu meinem Eindruck, dass photoTAN kein experimentelles Zusatzprogramm, sondern ein fest etablierter Bestandteil des Commerzbank-Bankings ist.
Die App ist kostenlos erhältlich. Trotzdem sollte man den Preis nicht mit dem gesamten Aufwand verwechseln: Die eigentliche Einrichtung und die sichere Verwaltung des Freigabegeräts bleiben wichtige Teile des Verfahrens. Der kostenlose Download macht den Einstieg leicht, ersetzt aber nicht die Aufmerksamkeit, die bei jeder Bankbestätigung notwendig ist.
Für wen sich die App besonders lohnt
Am meisten profitieren aus meiner Sicht Commerzbank-Kunden, die regelmäßig Überweisungen am Rechner ausführen und eine Alternative zur SMS-TAN suchen. Sie erhalten einen nachvollziehbaren Ablauf mit Kamera-Scan und anschließender Prüfung. Auch Menschen, die lange Zahlenfolgen ungern abtippen, dürften den Unterschied schnell merken.
Die App passt außerdem zu Nutzern, die Sicherheit nicht ausschließlich mit maximaler Geschwindigkeit gleichsetzen. Der zusätzliche Blick auf Empfänger und Betrag ist kein lästiger Umweg, sondern eine sinnvolle Gewohnheit. Wer häufig neue Zahlungsempfänger anlegt, sollte sich diese Kontrolle besonders angewöhnen.
Weniger passend ist sie für Personen, die keine Commerzbank verwenden, ihr Banking fast vollständig ohne Smartphone erledigen oder eine Ein-Gerät-Lösung ohne Kamera-Scan bevorzugen. Auch wer bei jedem Gerätewechsel Unterstützung benötigt und keine Möglichkeit hat, die Aktivierung rechtzeitig zu organisieren, sollte diesen Aufwand vorab realistisch einschätzen.
Mein Fazit zur täglichen Nutzung
Ich sehe die Commerzbank photoTAN nicht als spektakuläre App, sondern als nützliches Sicherheitswerkzeug mit einer klaren Aufgabe. Ihre beste Seite zeigt sie bei Überweisungen am Computer: Das TAN-Bild lässt sich schnell erfassen, die Transaktionsdaten bleiben vor der Freigabe sichtbar, und das manuelle Übertragen einer SMS entfällt. Dadurch wird der Ablauf für mich übersichtlicher und weniger fehleranfällig.
Die Nachteile liegen vor allem in der Abhängigkeit vom Smartphone, der nötigen Kamera und der zusätzlichen Einrichtung bei einem Gerätewechsel. Wer nur mobil arbeitet oder eine besonders schnelle Bestätigung per Push bevorzugt, könnte eine andere Lösung bequemer finden. Für Commerzbank-Kunden, die regelmäßig am Desktop arbeiten und ihre Freigaben bewusst prüfen möchten, ist die App dagegen eine überzeugende Wahl.
Meine Empfehlung fällt deshalb positiv, aber nicht pauschal aus: Installieren würde ich sie vor allem dann, wenn das eigene Bankverhalten zum photoTAN-Ablauf passt. Nach einer sauberen Einrichtung wird die Bestätigung schnell zur Routine. Entscheidend ist, dass ich nicht nur das Bild scanne, sondern jedes Mal kontrolliere, was ich tatsächlich freigebe. Genau dort liegt der praktische Wert dieser kostenlosen Finanz-App.
Häufig gestellte Fragen zu Commerzbank photoTAN
Was ist Commerzbank photoTAN und wofür wird die App verwendet?
Commerzbank photoTAN ist eine Sicherheitsanwendung der Commerzbank, mit der sich Online-Banking-Aufträge und bestimmte Anmeldungen bestätigen lassen. Je nach Einrichtung werden die angezeigten Grafikdaten gescannt oder die Freigabe direkt in der App bestätigt. Die Anwendung dient nicht als vollständige Banking-App, sondern ergänzt den Zugang zum Commerzbank-Online-Banking und schützt Transaktionen durch ein zusätzliches Sicherheitsverfahren.
Wie wird Commerzbank photoTAN eingerichtet und aktiviert?
Für die Einrichtung benötigen Sie in der Regel Ihre Commerzbank-Zugangsdaten sowie einen Aktivierungsbrief, Aktivierungscode oder ein bereits registriertes Gerät. Nach der Installation führen Sie die Schritte in der App und im Online-Banking aus. Je nach Sicherheitsstufe kann eine zusätzliche Identitätsprüfung erforderlich sein. Bewahren Sie Aktivierungsdaten sicher auf und geben Sie sie niemals an andere Personen weiter.
Kann ich Commerzbank photoTAN auf mehreren Geräten nutzen?
Ob die Nutzung auf mehreren Smartphones oder Tablets möglich ist, hängt von der aktuellen Commerzbank-Konfiguration und dem gewählten photoTAN-Verfahren ab. Ein neues Gerät muss normalerweise separat registriert und aktiviert werden. Beim Wechsel des Smartphones sollten Sie das alte Gerät nicht vorschnell löschen, sondern zuerst sicherstellen, dass die Freigabe auf dem neuen Gerät funktioniert. Andernfalls kann eine erneute Aktivierung über die Bank erforderlich sein.
Was kann ich tun, wenn mein Smartphone verloren geht oder photoTAN nicht funktioniert?
Bei einem verlorenen oder gestohlenen Smartphone sollten Sie das Gerät und den photoTAN-Zugang möglichst schnell über die Commerzbank sperren lassen. Funktioniert die App nicht, helfen oft ein Neustart, ein Update, eine stabile Internetverbindung oder die Prüfung von Datum und Uhrzeit des Geräts. Bleibt das Problem bestehen, wenden Sie sich an den Commerzbank-Kundenservice und halten Sie Ihre persönlichen Daten zur Legitimation bereit.
Ist Commerzbank photoTAN sicher und worauf sollte ich bei der Nutzung achten?
Das Verfahren bietet eine zusätzliche Schutzschicht, weil Transaktionen nicht allein durch Benutzername und Passwort freigegeben werden. Prüfen Sie vor jeder Bestätigung sorgfältig Empfänger, Betrag und weitere Auftragsdaten. Installieren Sie die App ausschließlich aus offiziellen App-Stores, verwenden Sie eine Displaysperre und geben Sie Freigabecodes niemals telefonisch oder per Nachricht weiter. Verdächtige Aufforderungen sollten Sie abbrechen und direkt der Commerzbank melden.
Vorteile
- Hoher Sicherheitsstandard durch separate Freigabe von Überweisungen
- Funktioniert auch ohne SMS-Empfang oder Mobilfunkvertrag
- Unterstützt mehrere Commerzbank-Konten auf einem Gerät
- Freigaben lassen sich schnell und mit wenigen Schritten durchführen
- Kostenlose Nutzung für Commerzbank-Kunden
Nachteile
- Aktivierung erfordert meist einen separaten Registrierungsbrief
- Bei einem Gerätewechsel ist eine erneute Einrichtung notwendig
- Nicht für Kunden anderer Banken verwendbar
- Ohne funktionierendes Smartphone sind Online-Freigaben erschwert
- App bietet kaum zusätzliche Funktionen außerhalb der TAN-Freigabe


